Domain übersteuerung.de kaufen?
Wir ziehen mit dem Projekt
übersteuerung.de um.
Sind Sie am Kauf der Domain
übersteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain übersteuerung.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
Ähnliche Suchbegriffe für Anrechenbare
Top-Angebote
Produkte zum Begriff Anrechenbare:
-
Was heißt anrechenbare Quellensteuer?
Anrechenbare Quellensteuer bezieht sich auf die Steuern, die bereits an der Quelle abgeführt wurden, z.B. durch den Arbeitgeber oder Finanzinstitute. Diese Steuern können unter bestimmten Bedingungen auf die Einkommensteuer angerechnet werden, die eine Person am Ende des Jahres zahlen muss. Dies bedeutet, dass die bereits gezahlte Quellensteuer die endgültige Steuerschuld verringern kann. Es ist wichtig, die Voraussetzungen und Regelungen für die Anrechnung von Quellensteuern zu kennen, um sicherzustellen, dass man alle möglichen Steuervorteile nutzt. In vielen Ländern gibt es unterschiedliche Regelungen zur Anrechnung von Quellensteuern, daher ist es ratsam, sich mit den lokalen Steuergesetzen vertraut zu machen. **
-
Welche Kostengruppen sind anrechenbare Kosten?
Welche Kostengruppen sind anrechenbare Kosten? Anrechenbare Kosten sind Ausgaben, die für ein bestimmtes Projekt oder eine bestimmte Aktivität verursacht wurden und daher für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören in der Regel Personal- und Materialkosten, Reise- und Verpflegungskosten sowie externe Dienstleistungen. Es ist wichtig, dass diese Kosten klar dokumentiert und nachvollziehbar sind, um sie als anrechenbar zu betrachten. Letztendlich hängt die Definition anrechenbarer Kosten jedoch von den spezifischen Richtlinien und Vereinbarungen des jeweiligen Projekts oder Programms ab. **
-
Was sind sonstige anrechenbare Kosten?
Sonstige anrechenbare Kosten sind Ausgaben, die im Rahmen eines Projekts oder einer Transaktion entstehen und für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören beispielsweise Reisekosten, Materialkosten, Gebühren oder Lizenzgebühren. Diese Kosten müssen angemessen und nachvollziehbar sein, um erstattet werden zu können. Es ist wichtig, alle anrechenbaren Kosten sorgfältig zu dokumentieren, um eine reibungslose Abrechnung zu gewährleisten. Letztendlich dienen anrechenbare Kosten dazu, sicherzustellen, dass alle Ausgaben im Rahmen des vereinbarten Budgets bleiben und transparent abgerechnet werden können. **
-
Was sind anrechenbare Aufwendungen bei Unterhalt?
Anrechenbare Aufwendungen bei Unterhalt sind Ausgaben, die bei der Berechnung des Unterhalts berücksichtigt werden können. Dazu gehören beispielsweise Miet- oder Hypothekenzahlungen, Nebenkosten wie Strom und Wasser, sowie Kosten für Nahrung, Kleidung und Gesundheitsversorgung. Auch Ausgaben für die Kinderbetreuung oder Bildung können als anrechenbare Aufwendungen gelten. Es ist wichtig, alle relevanten Ausgaben sorgfältig zu dokumentieren, um sie bei der Unterhaltsberechnung geltend machen zu können. Letztendlich dienen anrechenbare Aufwendungen dazu, die finanzielle Belastung des Unterhaltszahlers angemessen zu berücksichtigen. **
Was ist der Unterschied zwischen Steuerung und Regelung?
Die Steuerung bezieht sich auf den Prozess der Festlegung von Zielen und der Festlegung von Maßnahmen, um diese Ziele zu erreichen. Die Regelung hingegen bezieht sich auf den Prozess der Überwachung und Anpassung von Aktivitäten, um sicherzustellen, dass sie den festgelegten Zielen entsprechen. Während die Steuerung die strategische Ebene betrifft, konzentriert sich die Regelung auf die operative Ebene. **
Wie funktioniert die Steuerung und Regelung bei Schulen?
Die Steuerung und Regelung bei Schulen erfolgt in der Regel durch das Bildungssystem des jeweiligen Landes oder der Region. Dabei gibt es verschiedene Ebenen der Steuerung, wie zum Beispiel das Ministerium für Bildung, das über die allgemeinen Rahmenbedingungen und Ziele der Bildungspolitik entscheidet. Auf der Ebene der Schulen selbst gibt es dann Schulleitungen, die für die Umsetzung der Vorgaben verantwortlich sind und die Schule nach bestimmten Regeln und Richtlinien führen. Zudem gibt es oft auch noch regionale oder kommunale Bildungsbehörden, die die Schulen unterstützen und kontrollieren. **
Top-Angebote
Produkte zum Begriff Anrechenbare:
-
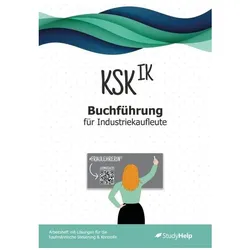
Kaufmännische Steuerung und Kontrolle, Schulbücher von Daniela WalterKaufmännische Steuerung und Kontrolle - das Arbeitsheft mit Aufgaben und Lösungen für die Ausbildung zum Industriekaufmann/zur Industriekauffrau. Du kämpfst dich durch Buchungssätze, Kontenrahmen und Abschlüsse und suchst ein Übungsheft, das nicht nur Aufgaben stellt, sondern auch die Lösungen mitliefert? Du willst dich gezielt auf Klassenarbeiten oder die IHK-Abschlussprüfung vorbereiten - im Unterricht oder im Selbststudium? Dann ist dieses Arbeitsheft genau dafür gemacht. Das Fach Kaufmännische Steuerung und Kontrolle ist in der Ausbildung zum Industriekaufmann/-frau ein zentrales Prüfungsthema und geht deutlich über das Standardwissen anderer kaufmännischer Berufe hinaus. Trotzdem gab es bisher kaum ein Werk, das Theorie, Übungen und Lösungen in einem Heft vereint - diese Lücke schliesst dieses Arbeitsheft. Entwickelt wurde es von der erfahrenen Berufsschullehrerin und IHK-Prüferin Daniela Walter, die es in jahrelanger Arbeit gemeinsam mit ihren eigenen Schülerinnen und Schülern gestaltet und kontinuierlich weiterentwickelt hat. Die Praxis aus vielen Jahren Unterrichtserfahrung und IHK-Prüfungskorrekturen fliesst in jedes der 11 Kapitel mit ein. Das Lernkonzept ist denkbar einfach: QR-Code scannen, Erklärvideo anschauen, im Arbeitsheft mitschreiben, Aufgaben lösen und die Lösungen anschliessend selbst kontrollieren. So bestimmst du dein Lerntempo und deine Lerntiefe selbst. Das Arbeitsheft basiert auf dem Schulkontenrahmen Industrie und begleitet dich durch die gesamte dreijährige Ausbildung - mit klarer Kapitelstruktur, die sich einzeln bearbeiten lässt, egal ob begleitend zum Unterricht, zur Klausurvorbereitung oder zur umfassenden Prüfungsvorbereitung. Da die IHK-Prüfungen bundesweit einheitlich sind, eignet sich dieses Arbeitsheft für Auszubildende aus jedem Bundesland und ist ebenso für Wirtschaftsschulen und Wirtschaftsgymnasien einsetzbar. - 384 Seiten mit Aufgaben und vollständigen Lösungen zur eigenständigen Kontrolle - 11 klar strukturierten Kapiteln.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
-
Was heißt anrechenbare Quellensteuer?
Anrechenbare Quellensteuer bezieht sich auf die Steuern, die bereits an der Quelle abgeführt wurden, z.B. durch den Arbeitgeber oder Finanzinstitute. Diese Steuern können unter bestimmten Bedingungen auf die Einkommensteuer angerechnet werden, die eine Person am Ende des Jahres zahlen muss. Dies bedeutet, dass die bereits gezahlte Quellensteuer die endgültige Steuerschuld verringern kann. Es ist wichtig, die Voraussetzungen und Regelungen für die Anrechnung von Quellensteuern zu kennen, um sicherzustellen, dass man alle möglichen Steuervorteile nutzt. In vielen Ländern gibt es unterschiedliche Regelungen zur Anrechnung von Quellensteuern, daher ist es ratsam, sich mit den lokalen Steuergesetzen vertraut zu machen. **
-
Welche Kostengruppen sind anrechenbare Kosten?
Welche Kostengruppen sind anrechenbare Kosten? Anrechenbare Kosten sind Ausgaben, die für ein bestimmtes Projekt oder eine bestimmte Aktivität verursacht wurden und daher für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören in der Regel Personal- und Materialkosten, Reise- und Verpflegungskosten sowie externe Dienstleistungen. Es ist wichtig, dass diese Kosten klar dokumentiert und nachvollziehbar sind, um sie als anrechenbar zu betrachten. Letztendlich hängt die Definition anrechenbarer Kosten jedoch von den spezifischen Richtlinien und Vereinbarungen des jeweiligen Projekts oder Programms ab. **
Ähnliche Suchbegriffe für Anrechenbare
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
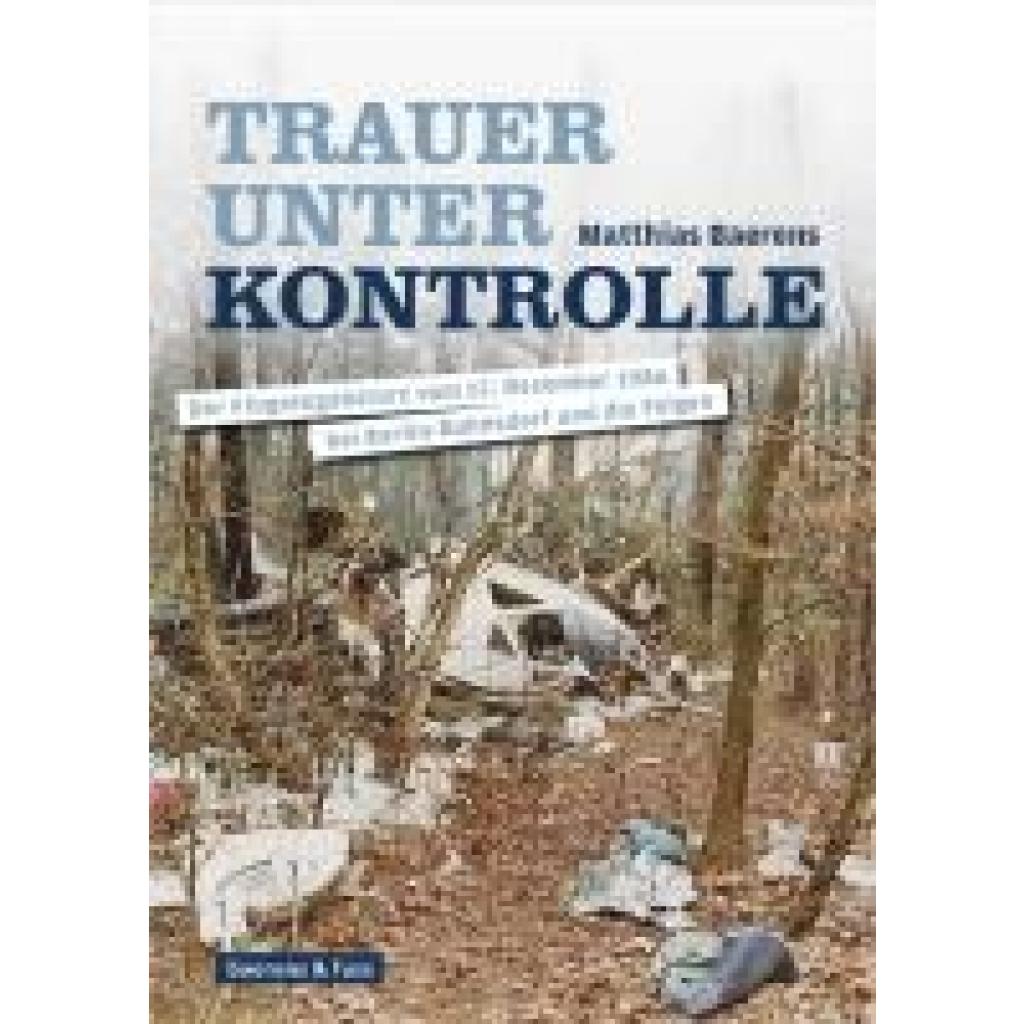
Baerens, Matthias: Trauer unter KontrolleTrauer unter Kontrolle , Der Flugzeugabsturz vom 12. Dezember 1986 bei Berlin-Bohnsdorf und die Folgen , Sonstige > Motorkühlung , Erscheinungsjahr: 20250228, Autoren: Baerens, Matthias, Seitenzahl/Blattzahl: 320, Abbildungen: Fotos und Dokumente, Keyword: 1986; Aeroflot; Berlin-Bohnsdorf; Berlin-Schönefeld; DDR; Diktatur; Erinnerung; Flugunfälle; Flugzeugabsturz; Gedenken; Hinterbliebene; Interflug; Kontrolle; MfS; SED; Schule; Schwerin; Staatssicherheit; TU-134; Trauer; Trauma, Fachschema: Russland / Politik, Staat, Recht~Belarus~Weißrussland, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 234, Breite: 169, Höhe: 25, Gewicht: 698, Produktform: Kartoniert,38,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige anrechenbare Kosten?
Sonstige anrechenbare Kosten sind Ausgaben, die im Rahmen eines Projekts oder einer Transaktion entstehen und für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören beispielsweise Reisekosten, Materialkosten, Gebühren oder Lizenzgebühren. Diese Kosten müssen angemessen und nachvollziehbar sein, um erstattet werden zu können. Es ist wichtig, alle anrechenbaren Kosten sorgfältig zu dokumentieren, um eine reibungslose Abrechnung zu gewährleisten. Letztendlich dienen anrechenbare Kosten dazu, sicherzustellen, dass alle Ausgaben im Rahmen des vereinbarten Budgets bleiben und transparent abgerechnet werden können. **
-
Was sind anrechenbare Aufwendungen bei Unterhalt?
Anrechenbare Aufwendungen bei Unterhalt sind Ausgaben, die bei der Berechnung des Unterhalts berücksichtigt werden können. Dazu gehören beispielsweise Miet- oder Hypothekenzahlungen, Nebenkosten wie Strom und Wasser, sowie Kosten für Nahrung, Kleidung und Gesundheitsversorgung. Auch Ausgaben für die Kinderbetreuung oder Bildung können als anrechenbare Aufwendungen gelten. Es ist wichtig, alle relevanten Ausgaben sorgfältig zu dokumentieren, um sie bei der Unterhaltsberechnung geltend machen zu können. Letztendlich dienen anrechenbare Aufwendungen dazu, die finanzielle Belastung des Unterhaltszahlers angemessen zu berücksichtigen. **
-
Was ist der Unterschied zwischen Steuerung und Regelung?
Die Steuerung bezieht sich auf den Prozess der Festlegung von Zielen und der Festlegung von Maßnahmen, um diese Ziele zu erreichen. Die Regelung hingegen bezieht sich auf den Prozess der Überwachung und Anpassung von Aktivitäten, um sicherzustellen, dass sie den festgelegten Zielen entsprechen. Während die Steuerung die strategische Ebene betrifft, konzentriert sich die Regelung auf die operative Ebene. **
-
Wie funktioniert die Steuerung und Regelung bei Schulen?
Die Steuerung und Regelung bei Schulen erfolgt in der Regel durch das Bildungssystem des jeweiligen Landes oder der Region. Dabei gibt es verschiedene Ebenen der Steuerung, wie zum Beispiel das Ministerium für Bildung, das über die allgemeinen Rahmenbedingungen und Ziele der Bildungspolitik entscheidet. Auf der Ebene der Schulen selbst gibt es dann Schulleitungen, die für die Umsetzung der Vorgaben verantwortlich sind und die Schule nach bestimmten Regeln und Richtlinien führen. Zudem gibt es oft auch noch regionale oder kommunale Bildungsbehörden, die die Schulen unterstützen und kontrollieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.