Domain übersteuerung.de kaufen?
Wir ziehen mit dem Projekt
übersteuerung.de um.
Sind Sie am Kauf der Domain
übersteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain übersteuerung.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
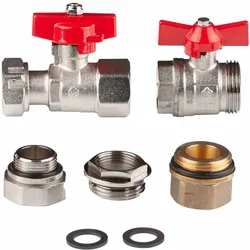
Kugelhahn Abgleich-Anschluss-Set horizontal DN 15Kugelhahn Abgleich-Anschluss-Set horizontal DN 15 für Heizkreisverteiler zur Horizontalmontage Verteiler-Anbau-Set für handelsübliche Strangregulier- und Absperrventile DN 15 G 3⁄4" im Rücklauf bestehend aus: Kugelhahn 3⁄4" mit Überwurf 3⁄4" flachdichtend; Flachdichtung 3⁄4"; Verteileranschlussteil 1" mit Überwurf 3⁄4" flachdichtend, Flachdichtung 3⁄4" im Vorlauf bestehend aus: Kugelhahn 3⁄4"x 1" flachdichtend; Verteileranschlussteil 1" x 1" Das Strangregulier- und Absperrventil gehört nicht zum Lieferumfang.39,49 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Kaufmännische Steuerung und Kontrolle, Schulbücher von Daniela WalterKaufmännische Steuerung und Kontrolle - das Arbeitsheft mit Aufgaben und Lösungen für die Ausbildung zum Industriekaufmann/zur Industriekauffrau. Du kämpfst dich durch Buchungssätze, Kontenrahmen und Abschlüsse und suchst ein Übungsheft, das nicht nur Aufgaben stellt, sondern auch die Lösungen mitliefert? Du willst dich gezielt auf Klassenarbeiten oder die IHK-Abschlussprüfung vorbereiten - im Unterricht oder im Selbststudium? Dann ist dieses Arbeitsheft genau dafür gemacht. Das Fach Kaufmännische Steuerung und Kontrolle ist in der Ausbildung zum Industriekaufmann/-frau ein zentrales Prüfungsthema und geht deutlich über das Standardwissen anderer kaufmännischer Berufe hinaus. Trotzdem gab es bisher kaum ein Werk, das Theorie, Übungen und Lösungen in einem Heft vereint - diese Lücke schliesst dieses Arbeitsheft. Entwickelt wurde es von der erfahrenen Berufsschullehrerin und IHK-Prüferin Daniela Walter, die es in jahrelanger Arbeit gemeinsam mit ihren eigenen Schülerinnen und Schülern gestaltet und kontinuierlich weiterentwickelt hat. Die Praxis aus vielen Jahren Unterrichtserfahrung und IHK-Prüfungskorrekturen fliesst in jedes der 11 Kapitel mit ein. Das Lernkonzept ist denkbar einfach: QR-Code scannen, Erklärvideo anschauen, im Arbeitsheft mitschreiben, Aufgaben lösen und die Lösungen anschliessend selbst kontrollieren. So bestimmst du dein Lerntempo und deine Lerntiefe selbst. Das Arbeitsheft basiert auf dem Schulkontenrahmen Industrie und begleitet dich durch die gesamte dreijährige Ausbildung - mit klarer Kapitelstruktur, die sich einzeln bearbeiten lässt, egal ob begleitend zum Unterricht, zur Klausurvorbereitung oder zur umfassenden Prüfungsvorbereitung. Da die IHK-Prüfungen bundesweit einheitlich sind, eignet sich dieses Arbeitsheft für Auszubildende aus jedem Bundesland und ist ebenso für Wirtschaftsschulen und Wirtschaftsgymnasien einsetzbar. - 384 Seiten mit Aufgaben und vollständigen Lösungen zur eigenständigen Kontrolle - 11 klar strukturierten Kapiteln.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Kugelhahn Abgleich-Anschluss-Set horizontal DN 15Kugelhahn Abgleich-Anschluss-Set horizontal DN 15 für Heizkreisverteiler zur Horizontalmontage Verteiler-Anbau-Set für handelsübliche Strangregulier- und Absperrventile DN 15 G 3⁄4" im Rücklauf bestehend aus: Kugelhahn 3⁄4" mit Überwurf 3⁄4" flachdichtend; Flachdichtung 3⁄4"; Verteileranschlussteil 1" mit Überwurf 3⁄4" flachdichtend, Flachdichtung 3⁄4" im Vorlauf bestehend aus: Kugelhahn 3⁄4"x 1" flachdichtend; Verteileranschlussteil 1" x 1" Das Strangregulier- und Absperrventil gehört nicht zum Lieferumfang.39,49 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
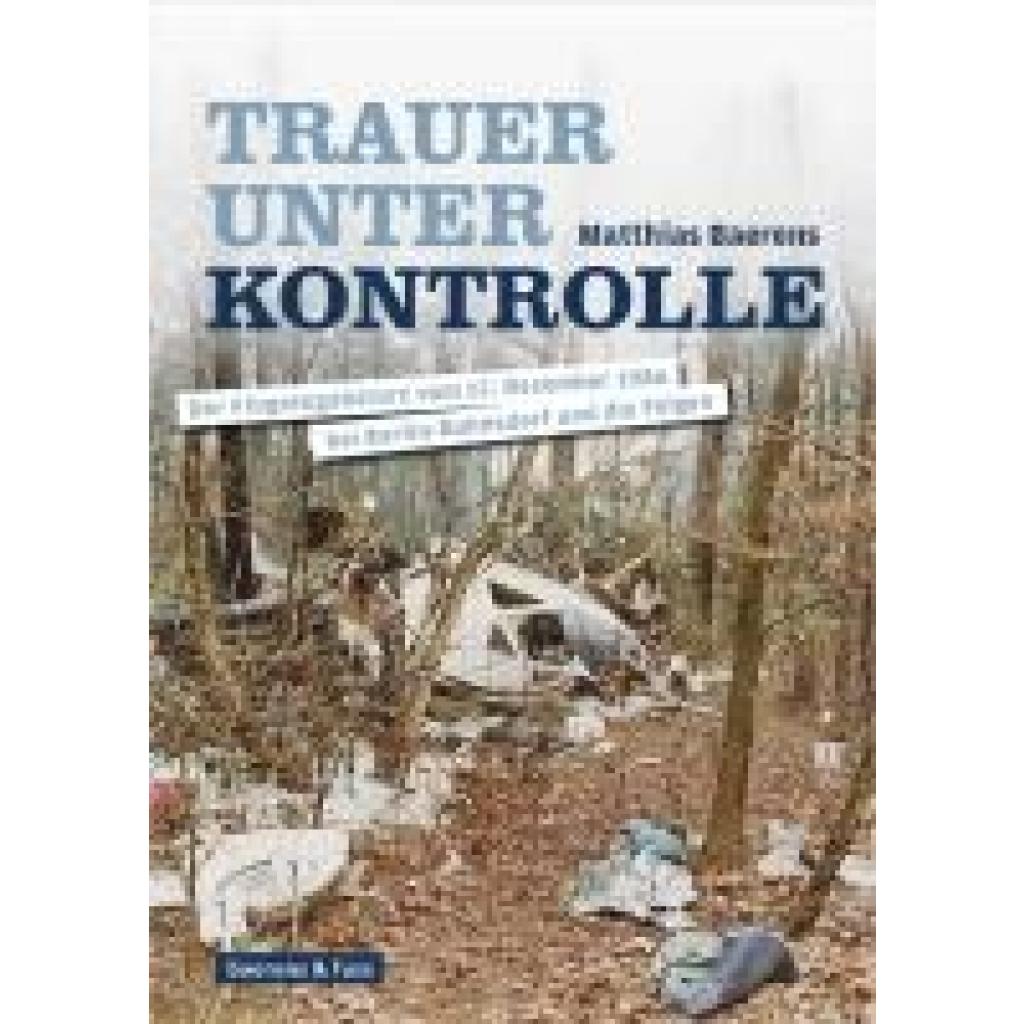
Baerens, Matthias: Trauer unter KontrolleTrauer unter Kontrolle , Der Flugzeugabsturz vom 12. Dezember 1986 bei Berlin-Bohnsdorf und die Folgen , Sonstige > Motorkühlung , Erscheinungsjahr: 20250228, Autoren: Baerens, Matthias, Seitenzahl/Blattzahl: 320, Abbildungen: Fotos und Dokumente, Keyword: 1986; Aeroflot; Berlin-Bohnsdorf; Berlin-Schönefeld; DDR; Diktatur; Erinnerung; Flugunfälle; Flugzeugabsturz; Gedenken; Hinterbliebene; Interflug; Kontrolle; MfS; SED; Schule; Schwerin; Staatssicherheit; TU-134; Trauer; Trauma, Fachschema: Russland / Politik, Staat, Recht~Belarus~Weißrussland, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 234, Breite: 169, Höhe: 25, Gewicht: 698, Produktform: Kartoniert,38,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.