Domain übersteuerung.de kaufen?
Wir ziehen mit dem Projekt
übersteuerung.de um.
Sind Sie am Kauf der Domain
übersteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain übersteuerung.de kaufen?
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Ähnliche Suchbegriffe für Geldwerten
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
Top-Angebote
Produkte zum Begriff Geldwerten:
-
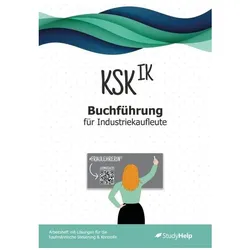
Kaufmännische Steuerung und Kontrolle, Schulbücher von Daniela WalterKaufmännische Steuerung und Kontrolle - das Arbeitsheft mit Aufgaben und Lösungen für die Ausbildung zum Industriekaufmann/zur Industriekauffrau. Du kämpfst dich durch Buchungssätze, Kontenrahmen und Abschlüsse und suchst ein Übungsheft, das nicht nur Aufgaben stellt, sondern auch die Lösungen mitliefert? Du willst dich gezielt auf Klassenarbeiten oder die IHK-Abschlussprüfung vorbereiten - im Unterricht oder im Selbststudium? Dann ist dieses Arbeitsheft genau dafür gemacht. Das Fach Kaufmännische Steuerung und Kontrolle ist in der Ausbildung zum Industriekaufmann/-frau ein zentrales Prüfungsthema und geht deutlich über das Standardwissen anderer kaufmännischer Berufe hinaus. Trotzdem gab es bisher kaum ein Werk, das Theorie, Übungen und Lösungen in einem Heft vereint - diese Lücke schliesst dieses Arbeitsheft. Entwickelt wurde es von der erfahrenen Berufsschullehrerin und IHK-Prüferin Daniela Walter, die es in jahrelanger Arbeit gemeinsam mit ihren eigenen Schülerinnen und Schülern gestaltet und kontinuierlich weiterentwickelt hat. Die Praxis aus vielen Jahren Unterrichtserfahrung und IHK-Prüfungskorrekturen fliesst in jedes der 11 Kapitel mit ein. Das Lernkonzept ist denkbar einfach: QR-Code scannen, Erklärvideo anschauen, im Arbeitsheft mitschreiben, Aufgaben lösen und die Lösungen anschliessend selbst kontrollieren. So bestimmst du dein Lerntempo und deine Lerntiefe selbst. Das Arbeitsheft basiert auf dem Schulkontenrahmen Industrie und begleitet dich durch die gesamte dreijährige Ausbildung - mit klarer Kapitelstruktur, die sich einzeln bearbeiten lässt, egal ob begleitend zum Unterricht, zur Klausurvorbereitung oder zur umfassenden Prüfungsvorbereitung. Da die IHK-Prüfungen bundesweit einheitlich sind, eignet sich dieses Arbeitsheft für Auszubildende aus jedem Bundesland und ist ebenso für Wirtschaftsschulen und Wirtschaftsgymnasien einsetzbar. - 384 Seiten mit Aufgaben und vollständigen Lösungen zur eigenständigen Kontrolle - 11 klar strukturierten Kapiteln.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
Ähnliche Suchbegriffe für Geldwerten
-
Kugelhahn Abgleich-Anschluss-Set horizontal DN 15Kugelhahn Abgleich-Anschluss-Set horizontal DN 15 für Heizkreisverteiler zur Horizontalmontage Verteiler-Anbau-Set für handelsübliche Strangregulier- und Absperrventile DN 15 G 3⁄4" im Rücklauf bestehend aus: Kugelhahn 3⁄4" mit Überwurf 3⁄4" flachdichtend; Flachdichtung 3⁄4"; Verteileranschlussteil 1" mit Überwurf 3⁄4" flachdichtend, Flachdichtung 3⁄4" im Vorlauf bestehend aus: Kugelhahn 3⁄4"x 1" flachdichtend; Verteileranschlussteil 1" x 1" Das Strangregulier- und Absperrventil gehört nicht zum Lieferumfang.39,49 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.